Um acidente de trânsito não termina quando os carros param. Ele pode abrir um processo de responsabilidade, seguro e, em alguns casos, crime.
Boletim de ocorrência, provas, responsabilidade civil e a relação com a seguradora, inclusive em casos de recusa ao teste do bafômetro, fazem parte da análise. Antes de aceitar qualquer desfecho, entenda o que ainda pode ser verificado no seu caso.
Boletim de ocorrênciaLaudo pericialResponsabilidade civilSeguro do veículoPrazo de prescriçãoAnálise do casoBoletim de ocorrênciaLaudo pericialResponsabilidade civilSeguro do veículoPrazo de prescriçãoAnálise do caso
Análise técnica
Em um acidente de trânsito, a documentação é o que sustenta qualquer discussão futura.
O que aconteceu na via é só o começo. O que foi registrado depois é o que realmente importa mais tarde.
Boletim de Ocorrência
Como o acidente foi descrito e registrado oficialmente.
Provas e laudos
Fotos, vídeos, laudo pericial e testemunhas disponíveis.
Responsabilidade
Nexo causal e eventual culpa concorrente entre as partes.
Seguro envolvido
Cobertura contratada e eventual negativa da seguradora.
Prazos
Janelas de prescrição e de contestação junto à seguradora.
Consistência
Se os relatos e documentos disponíveis são compatíveis entre si.
Sem provas organizadas, até uma situação favorável pode ficar difícil de sustentar depois.
Antes de decidir
Não organizar as provas não faz o processo desaparecer. Analisar o caso muda o que você pode fazer a seguir.
Não organizar as provas
Fotos, vídeos e testemunhas se perdem com o tempo
A seguradora define sozinha o enquadramento do caso
Uma negativa de cobertura pode não ser questionada
O prazo de prescrição continua correndo
Analisar antes de decidir
As provas disponíveis são reunidas e organizadas
A responsabilidade é avaliada com base em documentos
Uma eventual negativa da seguradora é revisada tecnicamente
Uma estratégia é definida considerando prazos e provas
Seguro do veículo e seguro obrigatório não são a mesma coisa, e hoje um deles nem existe.
É comum confundir o seguro contratado voluntariamente com o antigo seguro obrigatório de danos pessoais. Entender a diferença evita expectativas equivocadas.
Seguro do veículo, contratação privada
Situação atual
cobertura contratada voluntariamente junto a uma seguradora
segue as regras da Lei nº 15.040/2024, a nova Lei do Contrato de Seguro
pode prever cláusulas sobre agravamento de risco
DPVAT, seguro obrigatório
Situação atual
não está sendo cobrado atualmente no Brasil
a Lei Complementar nº 211/2024 revogou o substituto do DPVAT antes de sua cobrança
acidentes ocorridos durante a vigência da lei anterior continuam regidos por ela
Antes de falar em indenização, é preciso saber qual seguro realmente está em jogo no seu caso.
Um ponto que gera muita dúvida
Recusou o teste do bafômetro no acidente? Isso, sozinho, não decide se o seguro será pago.
É comum que seguradoras neguem cobertura alegando embriaguez quando há recusa ao teste. Mas a lei exige mais do que uma alegação genérica para justificar essa negativa.
O dever de não agravar o risco
O segurado não deve agravar intencionalmente e de forma relevante o risco previsto no contrato de seguro, sob pena de perder a garantia.
Art. 13 da Lei nº 15.040/2024.
Dolo e culpa não são a mesma coisa
Se o agravamento do risco for doloso, o segurado perde a garantia. Se for culposo, a consequência prevista é o pagamento da diferença do prêmio, não necessariamente a perda total da cobertura.
Art. 14, §§3º e 4º, da Lei nº 15.040/2024.
O ônus da prova é da seguradora
Sobrevindo o sinistro, a seguradora só pode recusar-se a indenizar se provar o nexo causal entre o relevante agravamento do risco e o sinistro caracterizado.
Art. 16 da Lei nº 15.040/2024.
A recusa ao teste, isoladamente, não é essa prova.
Uma negativa de seguro também precisa ser fundamentada. E fundamentação genérica pode ser questionada.
Um acidente reúne várias frentes ao mesmo tempo. Cada uma tem suas próprias regras.
Boletim, provas, responsabilidade, seguro, prazos e eventual crime de trânsito não são analisados isoladamente. Eles se conectam.
Boletim de Ocorrência
Verificamos se os relatos, dados e circunstâncias foram registrados de forma completa e consistente.
Dever de prestar socorro
O dever de prestar ou providenciar socorro à vítima existe independentemente da discussão sobre a culpa pelo acidente.
Art. 176 do CTB.
Laudo pericial e provas técnicas
Analisamos fotos, vídeos, laudos e demais elementos técnicos disponíveis sobre a dinâmica do acidente.
Responsabilidade civil
A obrigação de reparar o dano depende de ato ilícito, dano e nexo causal. Havendo culpa concorrente, a indenização considera a gravidade da culpa de cada parte.
Arts. 186, 927 e 945 do Código Civil.
Prazos de prescrição
A pretensão de reparação civil prescreve, em regra, em três anos. Pretensões relacionadas ao contrato de seguro seguem prazos próprios, previstos na nova lei do setor.
Art. 206, §3º, V do Código Civil e art. 126 da Lei nº 15.040/2024.
Crimes de trânsito
Dependendo do resultado, um acidente pode caracterizar lesão corporal culposa ou homicídio culposo na direção de veículo automotor, com penas e critérios próprios.
Arts. 302 e 303 do CTB.
Onde uma análise técnica entra
Não simplificamos o que aconteceu. Conferimos se cada elemento do caso foi devidamente registrado.
Um acidente de trânsito reúne fatos, documentos e prazos que precisam ser conferidos com cuidado antes de qualquer conclusão.
Boletim incompleto
Conferimos se detalhes relevantes do acidente foram devidamente registrados.
Provas não preservadas
Verificamos o que ainda pode ser reunido, mesmo depois de algum tempo.
Negativa de seguro sem prova
Analisamos se a seguradora demonstrou, de fato, o nexo causal alegado.
Enquadramento penal
Verificamos se um eventual enquadramento criminal corresponde aos fatos e critérios legais.
Prazo de prescrição
Conferimos há quanto tempo o acidente ocorreu e quais prazos ainda estão em curso.
Culpa concorrente
Verificamos se a conduta de ambas as partes foi devidamente considerada.
Cada detalhe do caso pode mudar a forma como ele deve ser conduzido.
Do acidente ao desfecho
O acidente acontece em segundos. As consequências podem se desenrolar por meses.
Analisamos: prazo de comunicação, cobertura contratada, resposta da seguradora.
5
Responsabilidade e provas
Quem responde pelo quê, e com base em que provas.
Analisamos: nexo causal, culpa concorrente, consistência dos documentos.
6
Desfecho
Indenização, negativa questionada ou outra medida cabível.
Cada etapa deixa registros. E cada registro pode confirmar ou contradizer o que deveria ter acontecido.
Diferencial
Especialização não é discurso. É como cada caso é conduzido.
Análise técnica aprofundada
Não paramos no boletim de ocorrência. Provas, responsabilidade, seguro e prazos são avaliados em conjunto.
Seu caso, não um modelo pronto
Nada de resposta genérica. As circunstâncias do acidente, as provas disponíveis e o seguro envolvido moldam a análise.
Atenção a negativas de seguro
Uma negativa alegando agravamento de risco também precisa ser fundamentada com prova, não apenas com suspeita.
Você nunca fica no escuro
Explicamos o que foi encontrado, o que isso significa e quais são os próximos passos possíveis para o seu caso.
Anti Multas
Para muitos, trânsito é apenas mais uma área. Para nós, é a especialidade que orienta todo o nosso trabalho.
Hugo Munerato
Fundador do Anti Multas
Hugo Munerato fundou o Anti Multas em 2019 para atender quem enfrenta processos de trânsito com mais estrutura do que um atendimento genérico costuma oferecer.
Sob sua direção, o Anti Multas foi organizado para lidar com acidentes de trânsito, multas, suspensão e demais processos administrativos, com atendimento presencial em Piracicaba e digital para todo o Brasil.
É essa visão que está por trás de cada etapa do atendimento a quem se envolveu em um acidente, organização das provas, análise da responsabilidade e da situação do seguro, e acompanhamento real, do primeiro contato até o fim do processo.
FundadorEstrutura e direção do Anti Multas
Desde 2019100% focado em Direito de Trânsito
Atendimento nacionalPresencial em Piracicaba e digital em todo o Brasil
Dra. Thaís Araujo
Advogada Especialista em Direito de Trânsito
A Dra. Thaís Araujo é a advogada responsável pela leitura técnica de cada acidente de trânsito que chega ao Anti Multas. Ela transforma boletim de ocorrência, laudos e comunicações com a seguradora em um diagnóstico claro sobre o que está em jogo.
Em um acidente, sua análise recai sobre a responsabilidade envolvida, as provas disponíveis, a situação do seguro e, quando aplicável, o eventual enquadramento penal.
Nenhuma orientação é dada antes da análise. Provas, responsabilidade e prazos são avaliados caso a caso, porque cada detalhe pode mudar o resultado do processo.
Direito de TrânsitoAtuação técnica focada em responsabilidade e seguro
Análise do processoProvas, responsabilidade e prazos avaliados em cada caso
Postura éticaOrientação técnica, sem promessas vazias
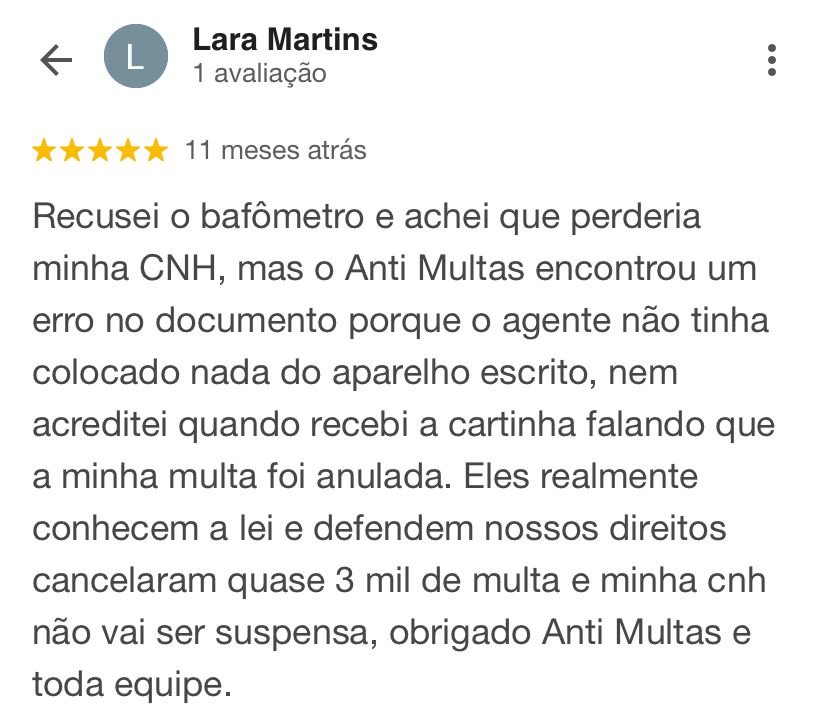
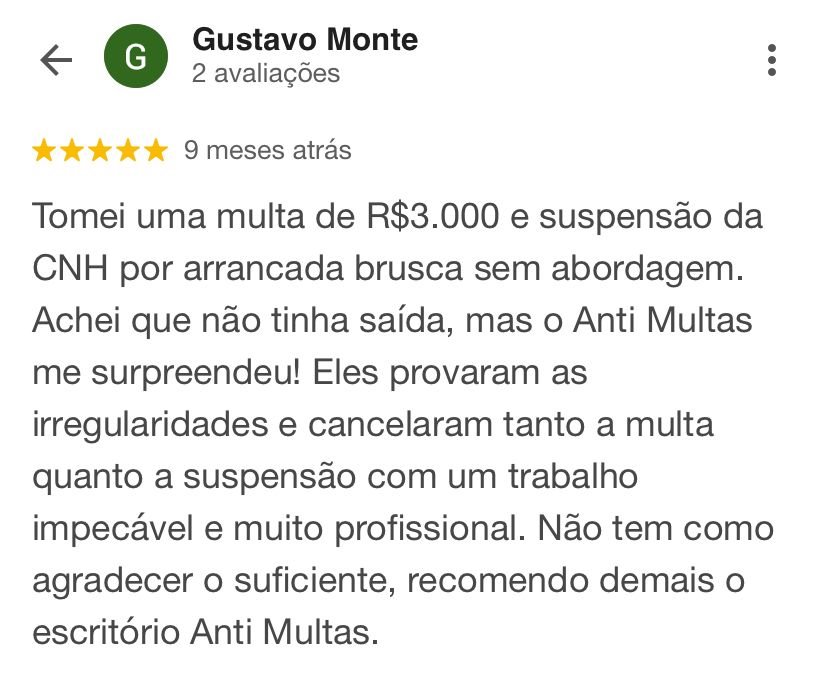
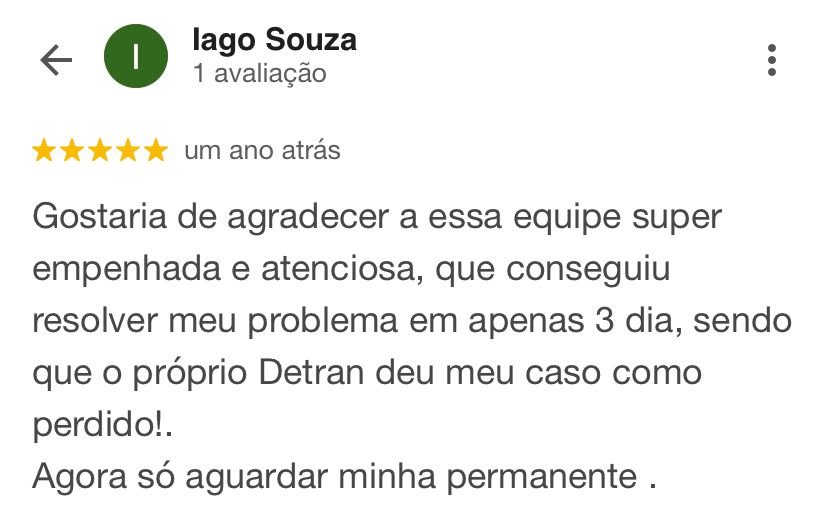
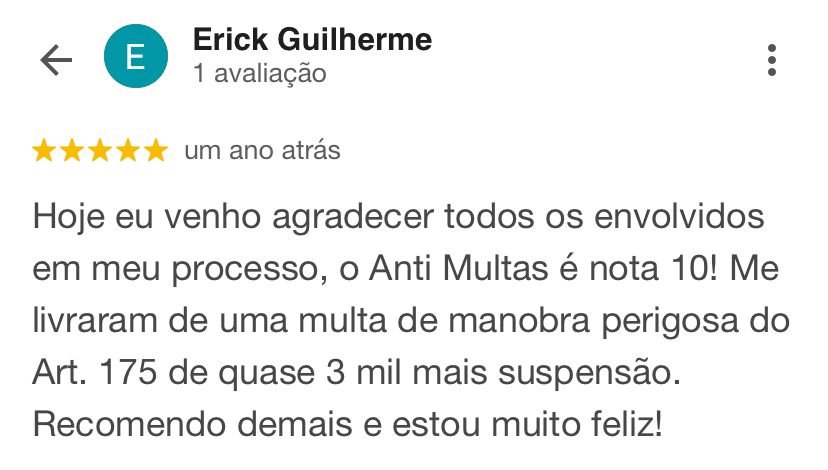
O que dizem sobre o Anti Multas
Mais de 400 avaliações no Google. Uma reputação construída caso após caso.
Avaliações reais e públicas de clientes atendidos pelo Anti Multas, direto do Google.
Onde a estrutura de atendimento encontra a leitura técnica de acidentes de trânsito, e o seu caso deixa de ser só mais um boletim de ocorrência.
De um lado, uma estrutura dedicada a receber, organizar e acompanhar cada processo. Do outro, a leitura técnica de quem entende responsabilidade civil, seguro e crimes de trânsito. Essa combinação é o que sustenta a forma como o Anti Multas conduz cada atendimento.
Onde estamos
Atendimento online em todo o Brasil. Escritório físico em Piracicaba.
Fale com nossa equipe
Av. Carlos Martins Sodero, nº 185, Vila Independência, Piracicaba/SP, CEP 13418-385
Atendimento presencial normal, sem necessidade de hora marcada
Tudo que você precisa saber sobre acidente de trânsito.
Um acidente de trânsito sempre gera responsabilidade civil?
Não necessariamente. A responsabilidade civil depende da existência de ato ilícito, dano e nexo causal entre eles, conforme os arts. 186 e 927 do Código Civil. Cada acidente precisa ser analisado individualmente.
O que caracteriza a obrigação de reparar o dano?
Aquele que, por ação ou omissão, negligência ou imprudência, causa dano a outrem fica obrigado a repará-lo, conforme o art. 927 do Código Civil.
Sou obrigado a prestar socorro mesmo sem ter culpa no acidente?
Sim. O dever de prestar ou providenciar socorro à vítima existe independentemente da discussão sobre quem causou o acidente, conforme o art. 176 do CTB.
O que acontece se o condutor deixar o local sem prestar socorro?
Deixar de prestar socorro podendo fazê-lo é infração gravíssima, com multa e suspensão do direito de dirigir, e pode configurar o crime do art. 304 do CTB, a depender das circunstâncias.
Um acidente pode virar crime de trânsito?
Sim. Dependendo do resultado e das circunstâncias, um acidente pode caracterizar lesão corporal culposa (art. 303) ou homicídio culposo na direção de veículo automotor (art. 302), ambos do CTB.
Existe diferença entre lesão corporal culposa e homicídio culposo no trânsito?
Sim. A lesão corporal culposa tem penas de detenção de seis meses a dois anos, enquanto o homicídio culposo tem penas de detenção de dois a quatro anos, além de outras diferenças no tratamento processual e nas causas de aumento de pena.
O DPVAT ainda existe?
Atualmente não é cobrado nenhum seguro obrigatório de danos pessoais para veículos no Brasil. A Lei Complementar nº 207/2024 revogou a antiga lei do DPVAT e criou o SPVAT em seu lugar, mas a Lei Complementar nº 211/2024 revogou o SPVAT antes de sua efetiva cobrança, sem restabelecer a lei anterior.
Se o acidente aconteceu quando o DPVAT ainda existia, ainda posso pedir indenização?
Acidentes ocorridos durante o período em que a Lei nº 6.194/1974 esteve em vigor continuam regidos por ela. O prazo para buscar essa indenização deve ser verificado no caso concreto.
Meu seguro pode negar cobertura se eu recusei o teste do bafômetro?
Pode tentar. Muitas seguradoras alegam agravamento de risco em casos de recusa ao teste, mas isso não significa que a negativa seja automaticamente válida.
A seguradora pode negar o seguro só porque houve recusa ao teste?
Não necessariamente. A recusa isolada ao teste, por si só, não é prova de que houve consumo de álcool ou alteração da capacidade psicomotora no momento do acidente.
O que a seguradora precisa provar para negar a indenização?
Conforme o art. 16 da Lei nº 15.040/2024, a seguradora só pode se recusar a indenizar se provar o nexo causal entre o relevante agravamento do risco e o sinistro ocorrido, não bastando alegações genéricas.
Existe diferença entre agravar o risco por dolo e por culpa?
Sim. Se o agravamento do risco for doloso, ou seja, intencional, o segurado perde a garantia. Se for culposo, a consequência pode ser o pagamento da diferença do prêmio, e não necessariamente a perda total da cobertura.
Quanto tempo tenho para acionar minha seguradora depois do acidente?
Os prazos de comunicação e de contestação de uma negativa são definidos no contrato de seguro e na regulamentação aplicável, e devem ser verificados assim que a negativa for recebida.
Qual é o prazo para buscar reparação civil por um acidente?
A pretensão de reparação civil prescreve, em regra, em três anos, conforme o art. 206, §3º, V do Código Civil.
O que preciso reunir como prova do acidente?
Boletim de ocorrência, fotos e vídeos do local, laudo pericial, testemunhas, orçamentos e notas de reparo, além de documentos médicos, quando houver vítimas.
A culpa da outra parte precisa ser total para eu ter direito à indenização?
Não necessariamente. Quando há culpa concorrente, o Código Civil prevê que a indenização seja fixada considerando a gravidade da culpa de cada parte envolvida.
Posso ser responsabilizado mesmo sem ter cometido uma infração de trânsito formal?
Sim. A responsabilidade civil por um acidente depende da existência de ato ilícito e nexo causal, o que pode existir mesmo sem uma autuação de trânsito ter sido lavrada.
O que preciso enviar para uma análise inicial?
Envie o boletim de ocorrência, fotos, laudos e demais documentos que você possui sobre o acidente. A partir deles, a equipe poderá identificar quais outras informações eventualmente serão necessárias.
Antes de decidir
Antes de aceitar uma negativa de seguro ou uma responsabilidade mal avaliada, entenda exatamente o que aconteceu no seu caso.
Envie o boletim de ocorrência e os documentos disponíveis para uma análise inicial do caso.